Educación financiera para adolescentes: guía 2026 para padres (y qué apps elegir)
¿Tarjeta con suscripción o curso? Guía honesta con checklist: sin anuncios, datos en la UE (RGPD), control parental, pago único y contenido para España.
 Mark · dad of three, built Novara
·
Published
·
Guía de compra
Cuando busqué, en el verano de 2026, algo con lo que enseñar dinero a mis tres hijas (13, 15 y 17 años), encontré dos mundos que no se hablan: por un lado, tarjetas para adolescentes con cuota mensual; por otro, recursos educativos gratuitos pero dispersos. Ninguna app hacía lo que yo quería, así que construí una, Novara. Esta guía, sin embargo, no es un anuncio: es la lista que me habría gustado tener antes de elegir, con precios reales, las preguntas que hay que hacer y un sitio para cada tipo de herramienta, incluidas las que no he hecho yo.
Por qué el tema va en serio en 2026
Tres datos lo resumen. Uno: los padres lo piden. El 90 % de las familias con hijos en la ESO cree que el funcionamiento y la administración del dinero deberían ocupar más tiempo en el currículo, y el 77 % apoya una asignatura específica (84 % entre los padres de 4.º de ESO), según la Encuesta Funcas 2024. Dos: hace falta. En PISA 2022, los alumnos españoles de 15 años obtuvieron 486 puntos en competencia financiera frente a los 498 de la OCDE, y solo el 4,7 % alcanza el nivel más alto frente al 10,6 % de la OCDE (fuente: Funcas). Tres: hay apoyo público. El Plan de Educación Financiera del Banco de España, la CNMV y el Ministerio de Economía mantiene el portal Finanzas para Todos y organiza cada año el Día de la Educación Financiera, que en 2026 se celebra el 5 de octubre con el lema «Ahorra. Invierte. Avanza.» (fuente: Banco de España). Es una base excelente, pero una jornada al año no sustituye diez años de conversaciones en casa; ahí es donde una herramienta puede ayudar.
¿Tarjeta para adolescentes o curso? No es lo mismo 💳
La confusión más habitual es creer que una tarjeta de pago para adolescentes «enseña dinero». Enseña a pagar, que es útil, pero no es lo mismo que entender los intereses, el IRPF o una suscripción con trampa. Estas son las cuatro familias de herramientas, con precios comprobados en septiembre de 2026:
| Tipo | Ejemplos | Coste | Qué aprende el hijo | Para quién |
|---|---|---|---|---|
| Tarjeta con suscripción | Pixpay (desde 8 años) | 2,99 €, 5,99 € o 9,99 € al mes por hijo, sin permanencia (tarifas) | Pagar, seguir sus gastos, recibir la paga | Padres que quieren enviar la paga a distancia y ver los gastos |
| Cuenta joven del banco | imaginTeens (CaixaBank, de 12 a 17 años, sin comisiones), cuentas jóvenes de la mayoría de bancos | Normalmente gratis (imagin.com) | Ahorrar, sacar dinero, gestionar un límite, Bizum supervisado | Todos, a partir de los 12 o 14 años |
| Cursos y apps de aprendizaje | Novara (9+), Finanzas para Todos | Gratis o unos pocos euros una sola vez | Cómo funciona el dinero: presupuesto, interés, impuestos, crédito, estafas | Familias que quieren entender antes de gastar |
| Instituto | Talleres del Día de la Educación Financiera, programas del Plan de Educación Financiera | Gratis | Nociones de presupuesto, ahorro y fraude | Depende del centro |
Mi conclusión tras un verano probando: una tarjeta es un medio de pago; un curso es un aprendizaje. Pueden convivir, pero si solo tienes un presupuesto, empieza por el curso y por la cuenta joven gratuita de tu banco. Una tarjeta con cuota son entre 36 y 120 euros al año por hijo, más que la paga anual de un niño de 8 años.
La checklist antes de instalar una app de dinero a tu hijo ✅
Probé muchas apps. Estas ocho preguntas descartan la mayoría en diez minutos:
- Sin anuncios ni rastreo. Una app que vende atención a anunciantes no debería estar en el móvil de un niño de 10 años, y menos para aprender a resistir el consumo. Mira la ficha «Privacidad de la app» en la App Store.
- Datos en la Unión Europea y cumplimiento del RGPD. Para un menor hace falta el consentimiento de los padres y los datos deben poder borrarse a petición. Busca una dirección de contacto y una política de privacidad legible.
- Los niños no introducen datos personales. Lo ideal: el padre crea la cuenta y los perfiles con un nombre y nada más.
- Control parental real. Un código para los ajustes, una vista del progreso de cada hijo y la posibilidad de borrar un perfil.
- Pago único en lugar de suscripción. Una cuota «por hijo» se convierte rápido en 20 o 30 euros al mes con varios hermanos. Una compra única compartida por toda la familia (En familia de Apple) cuesta menos que un mes de tarjeta.
- Contenido hecho para España. SMI, IRPF, Seguridad Social, Bizum, cuenta joven: una traducción de un curso estadounidense no le hablará a tu hijo de su futura nómina ni de un «401(k)» que aquí no existe.
- Un itinerario de verdad, con test. Leer no basta; un test tras cada capítulo muestra qué se ha entendido, al hijo y al padre.
- Herramientas con las que jugar. Una calculadora de interés compuesto o de inflación con controles que se mueven vale más que un párrafo de explicación.
Cuidado con las apps que «premian» al niño con monedas virtuales para gastar dentro de la propia app: enseñan justo el reflejo que queremos combatir. Una racha para mantener el hábito, sí; una tienda integrada, no.
Dónde encaja Novara (y para qué no sirve)
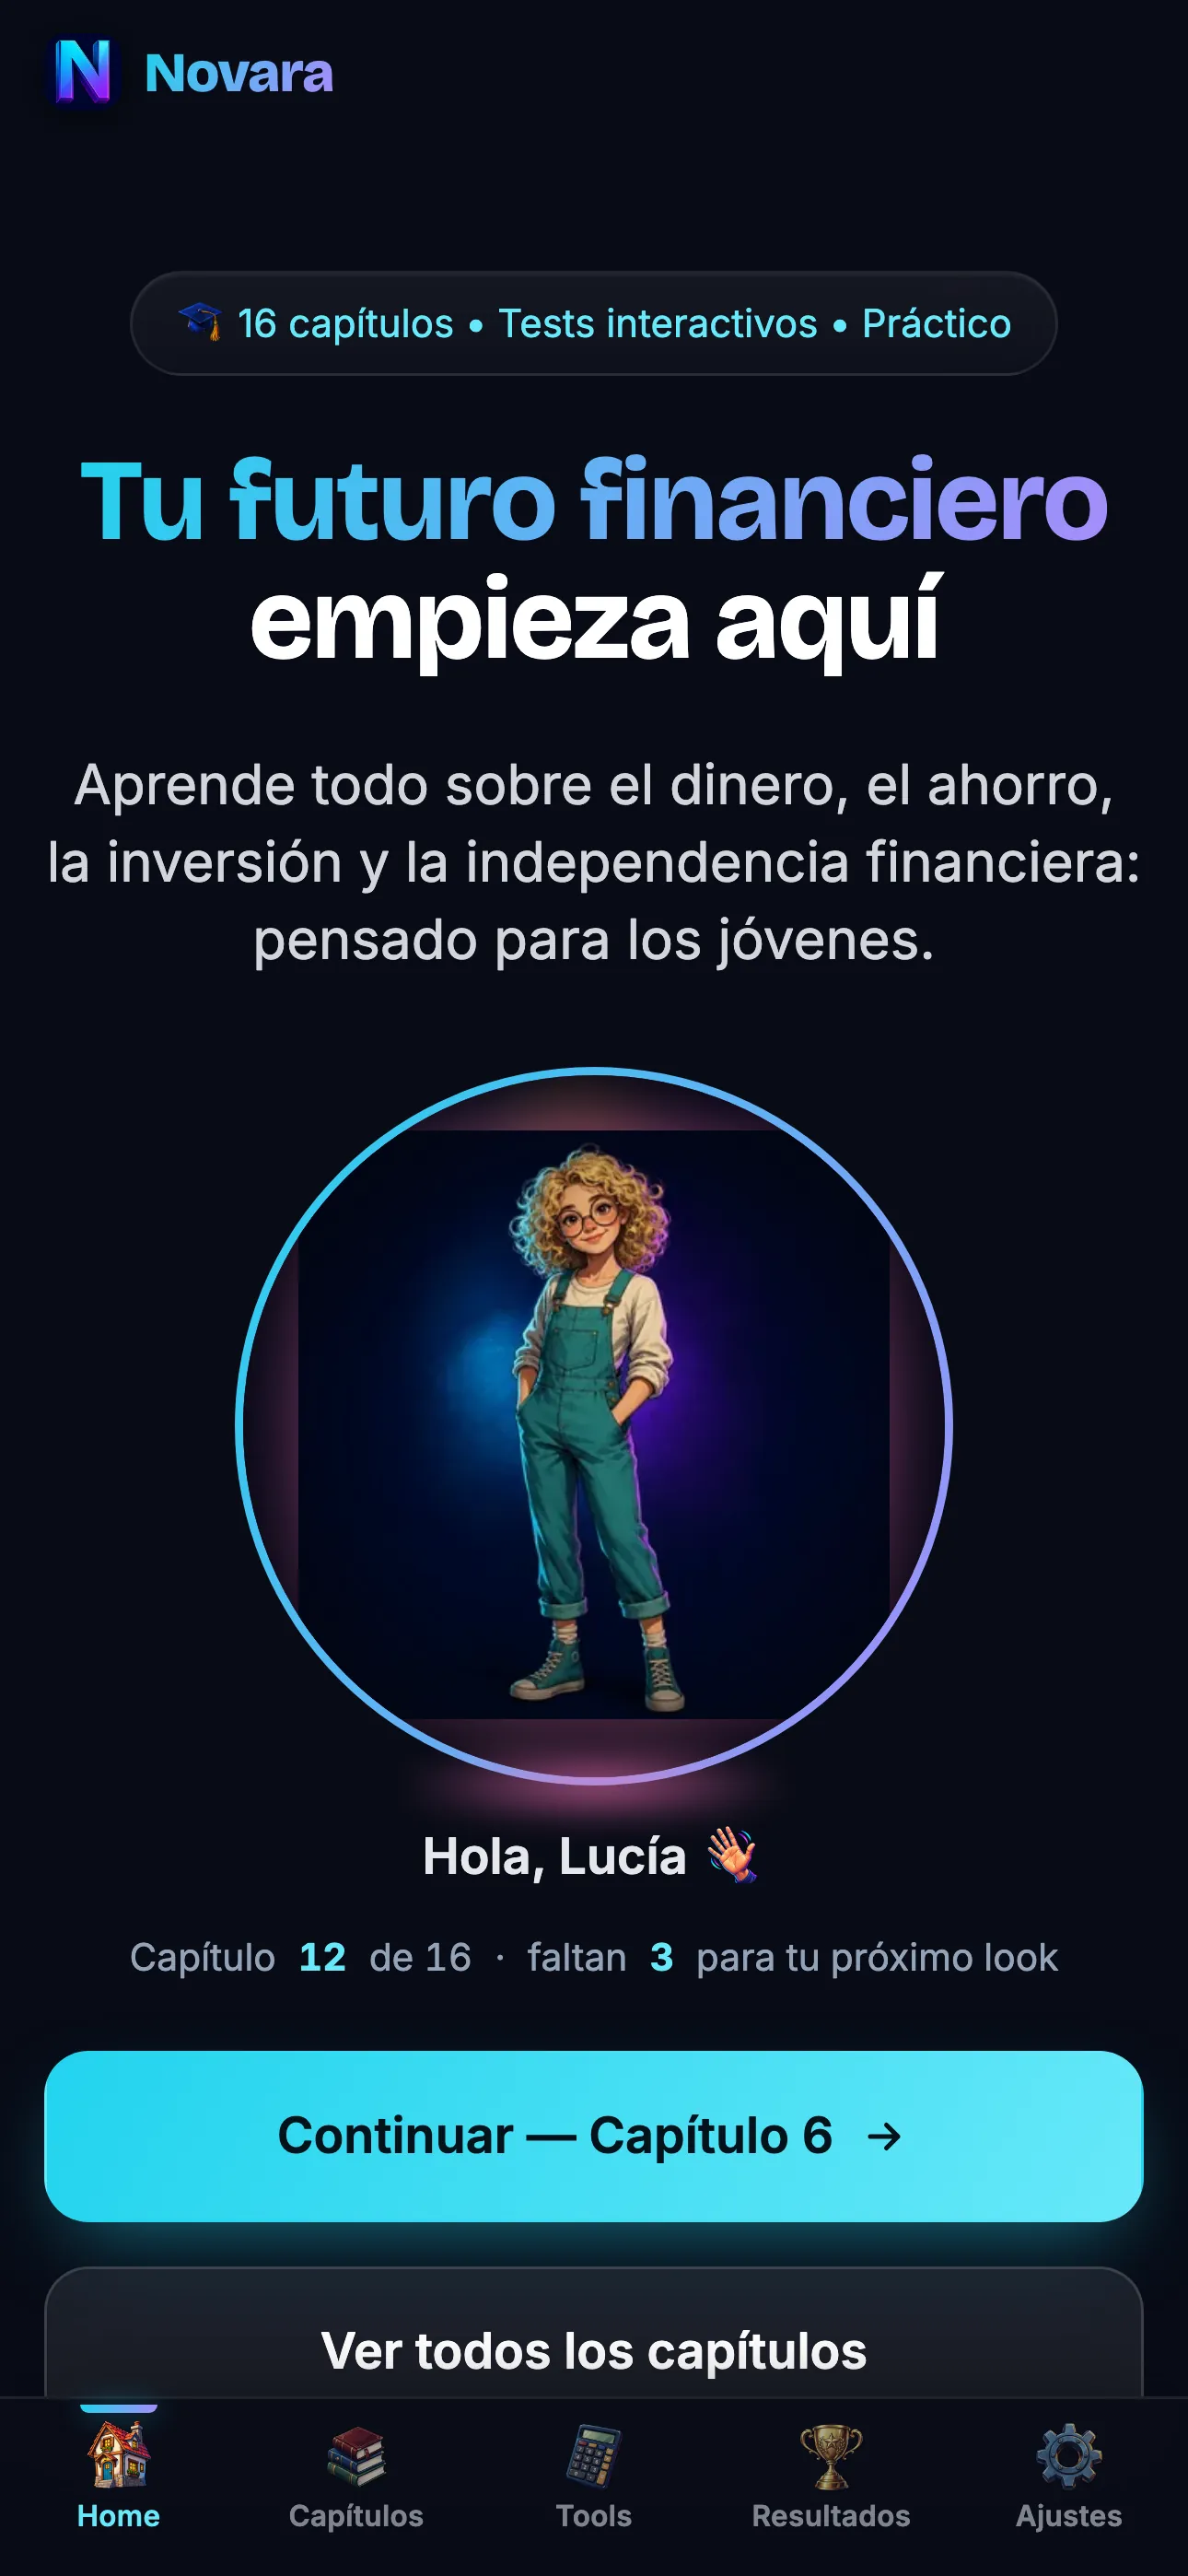
Novara es el curso que construí después de nuestro verano en la mesa de la cocina: 16 capítulos, desde la paga hasta los ETF, los impuestos y la primera vivienda; un test tras cada capítulo; 5 calculadoras (interés compuesto, inflación, meta de ahorro, presupuesto…); un panel para padres con un perfil por hijo; contenido escrito para España; sin anuncios ni rastreo. La descarga es gratis, los 3 primeros capítulos también, y una compra única de 5,99 € abre el resto para toda la familia, sin suscripción. Está clasificada 9+ en la App Store. Lo que Novara no hace: no es una tarjeta, por ella no pasa dinero real. Si quieres enviar la paga a distancia, necesitas además una cuenta joven o una tarjeta para adolescentes.
Un plan sencillo de cuatro semanas
- Semana 1: el marco. Fija la paga (nuestra tabla está en la guía de la paga semanal 2026), abre una cuenta joven si tu hijo tiene la edad e instala la herramienta elegida.
- Semana 2: un capítulo al día, juntos. Treinta minutos de lectura, diez de test, veinte de charla. La charla es la parte que cuenta.
- Semana 3: la vida real. Inventario de suscripciones, lectura de una nómina, visita al banco. Las diez conversaciones por edad dan el orden.
- Semana 4: autonomía. El hijo sigue solo; el padre mira el panel y hace una pregunta a la semana en la cena.
Algunas tardes nadie tenía ganas. Lo hacíamos igual, en veinte minutos. Al final del verano, mi hija de 17 me discutía las explicaciones sobre impuestos con argumentos. Era exactamente lo que quería.
Preguntas frecuentes
¿A partir de qué edad tiene sentido una app de educación financiera?
Hacia los 9 o 10 años para lo básico (paga, ahorro, necesidad o capricho), con un padre al lado. Los capítulos sobre impuestos, crédito o primera vivienda cobran sentido a partir de los 14 o 15.
¿Es peligrosa una tarjeta para adolescentes?
No: tienen límites y los padres las supervisan. El único riesgo es creer que basta con ella: pagar no es entender. Y comprueba el coste anual real, cuota incluida.
¿Hay recursos públicos gratuitos?
Sí: Finanzas para Todos, el material del Día de la Educación Financiera y los programas escolares del Plan de Educación Financiera. Son excelentes para el padre; a veces les falta un itinerario estructurado con test para el hijo, que es justo el hueco que cubren las apps de aprendizaje.
Maybe it’s useful for your family too.
Novara is the money course I built for my three daughters: 16 chapters, a quiz after each, calculators. The first chapters are free. One purchase opens the rest for the whole family. No ads, no subscription.