Finanzbildung-App für Kinder: Worauf Eltern 2026 achten sollten
Bezahlkarte mit Abo oder Lernkurs? Ehrlicher Ratgeber mit Checkliste: Werbung, Tracking, DSGVO, Elternkontrolle, einmalig statt Abo, deutsche Inhalte.
 Mark · dad of three, built Novara
·
Published
·
Ratgeber
Vorweg, damit du es weißt: Ich habe selbst eine Finanzbildung-App für Kinder gebaut, weil ich 2026 keine fand, die meinen drei Töchtern Geld so erklärt, wie ich es wollte. Ich bin also nicht neutral. Dieser Ratgeber versucht es trotzdem zu sein: Er sortiert, was es am Markt gibt, gibt dir eine Checkliste an die Hand und nennt meine eigene App als eine Option unter mehreren, mit den echten Fakten und ohne Superlative.
Drei Arten von „Geld-Apps“ für Kinder
Unter dem Stichwort „Finanzbildung-App“ werden drei sehr unterschiedliche Dinge verkauft. Das Wichtigste zuerst: Sie ersetzen sich nicht gegenseitig.
1. Kinder-Bezahlkarten mit Eltern-App
Eine Prepaid- oder Debitkarte fürs Kind plus eine App, in der du Taschengeld überweist, Limits setzt und Ausgaben siehst. Beispiele in Deutschland sind Bling (laut Anbieter ab 7 Jahren, Tarife ab 2,99 €, 4,99 € oder 8,25 € im Monat, bling.de), Revolut <18 oder die Kinder-Girokonten der klassischen Banken mit deren Apps. Stärke: echtes Geld, echte Karte, echtes Erleben. Schwäche: Die Karte erklärt nichts. Dein Kind lernt Bezahlen, aber nicht, warum ein Abo teuer ist oder was Zinseszins bedeutet.
2. Lern-Apps und Kurse
Strukturierte Kapitel, Quizze, Rechner: Hier wird Wissen vermittelt, ohne dass Geld fließt. Stärke: Erklären, wiederholen, prüfen, und zwar zu Themen, die eine Karte nie berührt (Steuern, Kredit, SCHUFA, Miete). Schwäche: Es bleibt Theorie, wenn du sie nicht mit dem echten Taschengeld verknüpfst.
3. Sparziel- und Haushaltsbuch-Apps
Einfache Werkzeuge, mit denen Kinder Ausgaben notieren oder ein Sparziel verfolgen. Oft kostenlos, oft werbefinanziert. Gut als Ergänzung, selten als Einstieg. Und vergiss nicht, was ganz ohne App funktioniert: das durchsichtige Sparglas, der Supermarkt, dein eigener Kontoauszug. Keine App ersetzt das Gespräch am Küchentisch; die guten machen es nur leichter.
| Kategorie | Was dein Kind lernt | Was es nicht lernt | Typische Kosten |
|---|---|---|---|
| Bezahlkarte + Eltern-App | Bezahlen, Limits, Kontostand im Blick | Zinsen, Verträge, Steuern, Kredit | meist Monatsabo pro Kind, bei Banken oft kostenlos |
| Lern-App / Kurs | Wie Geld funktioniert, von Taschengeld bis Kredit | Den Umgang mit echtem Geld | kostenlos, Einmalkauf oder Abo |
| Sparziel / Haushaltsbuch | Ausgaben notieren, Ziel verfolgen | Hintergründe | oft kostenlos, teils Werbung |
Die Checkliste: 8 Fragen vor dem Download
- Gibt es Werbung oder Tracking? Eine Kinder-App, die mit Werbung Geld verdient, hat ein Interesse daran, dass dein Kind möglichst lange scrollt. Schau in den App-Store-Abschnitt „Datenschutz“: Was wird gesammelt, was wird mit Dritten geteilt?
- Wo liegen die Daten? Für Kinder unter 16 braucht ein Anbieter in Deutschland die Einwilligung der Eltern, wenn er ihre Daten auf Basis einer Einwilligung verarbeitet (Art. 8 DSGVO, eur-lex.europa.eu). Besser ist, wenn das Kind gar keine persönlichen Daten eingeben muss und nur das Elternteil ein Konto hat.
- Gibt es Elternkontrolle? Bei Karten: Limits, Sperren, Benachrichtigungen. Bei Lern-Apps: ein Dashboard, in dem du Fortschritt und Quiz-Ergebnisse siehst, damit ihr darüber reden könnt.
- Einmalkauf oder Abo? Ein Monatsabo für ein Kind klingt günstig, sind aber schnell 40 bis 100 € im Jahr, pro Kind. Frag dich, ob die App dauerhaft etwas leistet (eine Karte tut das) oder ob du Wissen einmal kaufen kannst.
- Sind die Inhalte für Deutschland oder Österreich gemacht? Girokonto, Sparbuch, Minijob, SCHUFA, Mehrwertsteuer, Euro: Eine übersetzte US-App redet von Credit Score und 401(k). Das verwirrt mehr, als es hilft.
- Passt die Altersfreigabe wirklich? „Ab 4“ im Store heißt nicht, dass ein 14-Jähriger sich ernst genommen fühlt. Umgekehrt ist eine App für Teenager für einen Achtjährigen zu abstrakt.
- Was passiert bei Kündigung oder Insolvenz? Bei Karten: Wo liegt das Guthaben, welche Bank steht dahinter? Bei Lern-Apps: Bleibt Gekauftes nutzbar?
- Bringt sie euch ins Gespräch? Die beste App ist die, über die ihr am Küchentisch redet. Wenn dein Kind allein in einem Belohnungssystem versinkt, lernt es Punkte, nicht Geld.
Kostenlos plus Werbung heißt: Dein Kind ist das Produkt. Kostenlos plus In-App-Käufe heißt: Die App ist darauf gebaut, dass dein Kind dich um Geld bittet. Beides ist für eine Finanzbildung-App ein Widerspruch in sich.
Karte oder Kurs? Beides, in dieser Reihenfolge
Meine Empfehlung nach einem Sommer mit drei Töchtern: Erst das Verständnis, dann das Werkzeug. Ein Kind, das weiß, warum ein Abo teuer ist, geht mit der Karte anders um. Konkret:
- 6 bis 9 Jahre: Bargeld und Sparglas. Keine App nötig, außer vielleicht für dich zum Mitschreiben. Die Höhe des Taschengelds findest du in der Taschengeld-Tabelle 2026.
- 10 bis 13 Jahre: Erstes Girokonto für Kinder mit Karte (meist über eure Hausbank) plus eine Lern-App, die Konto, Zinsen und Werbung erklärt. Die passenden Gespräche dazu stehen in Kindern Geld erklären: 10 Gespräche, die wirklich wirken.
- 14 bis 17 Jahre: Jetzt lohnt sich Tiefe: Lohnzettel, Minijob, Abos, Kredit, SCHUFA. Eine Karte allein bringt hier wenig Neues, ein Kurs mit Quiz umso mehr.
Wir haben es andersherum gemacht, erst die Karte, dann das Wissen. Ergebnis: Meine 13-Jährige hatte innerhalb von zwei Monaten drei Spiele-Abos. Der Abo-Check danach war das lehrreichste Gespräch des Sommers, aber ich hätte es gern früher gehabt.
Wie Novara dabei hilft
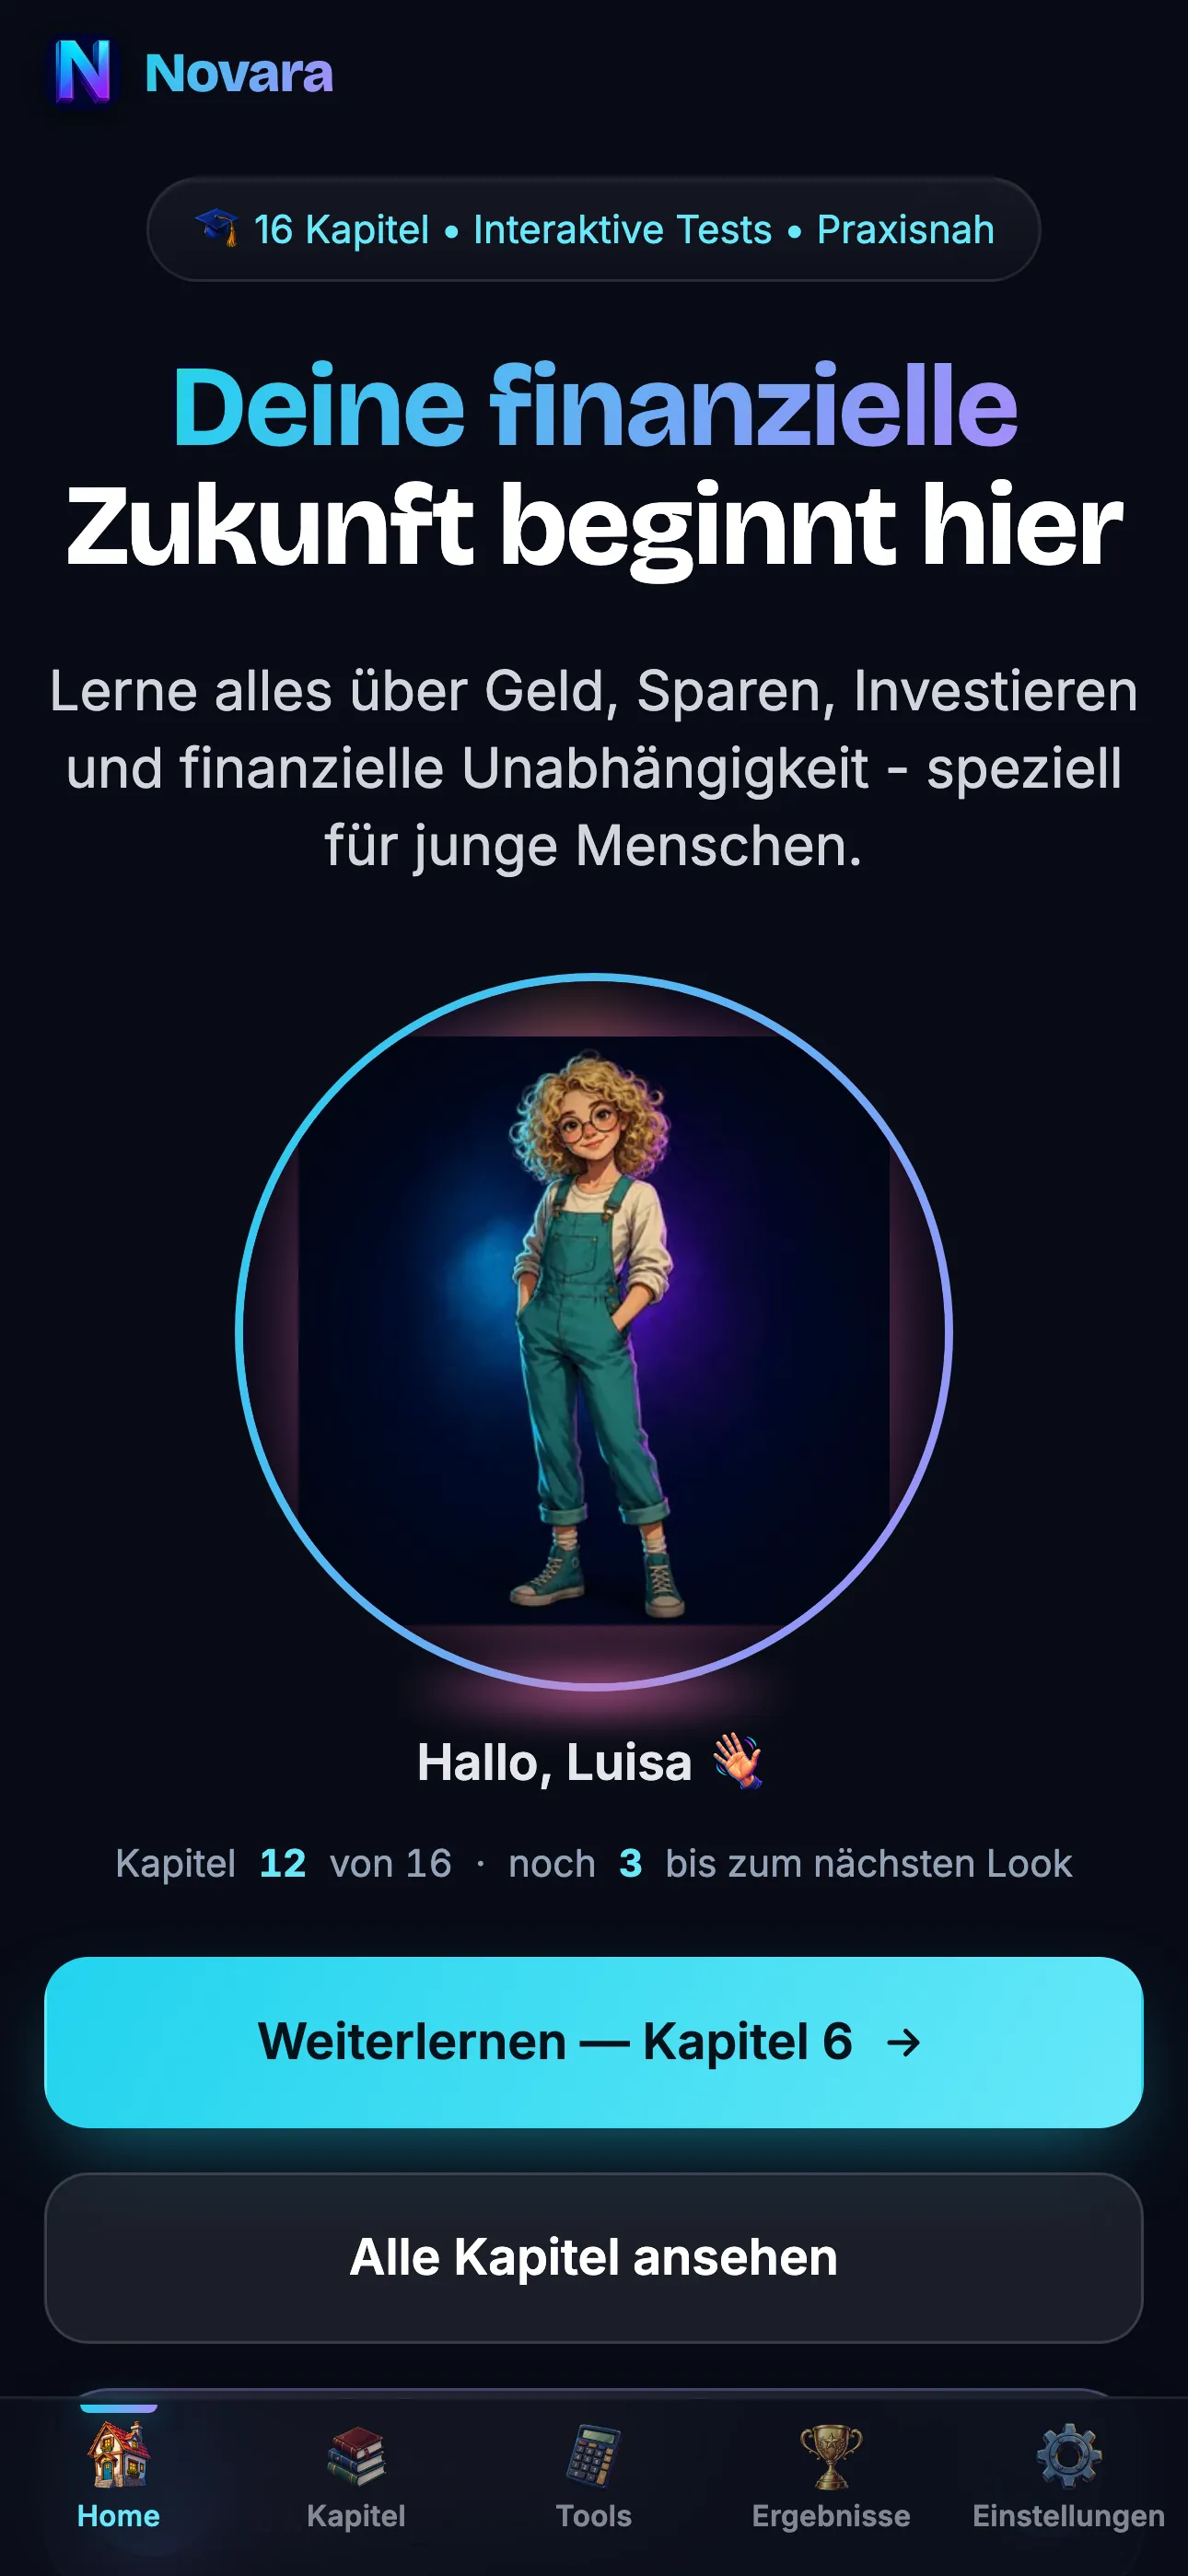
Novara gehört in die zweite Kategorie, Lern-App, und ist für Familien in Deutschland und Österreich gemacht: 16 Kapitel vom Taschengeld über Girokonto, Zinsen und Abos bis zu Steuern, Kredit und SCHUFA, nach jedem Kapitel ein Quiz, fünf Rechner (Sparziel, Zinseszins, Budget und mehr) und ein Eltern-Dashboard. Der Download ist kostenlos, drei Kapitel sind gratis, alle 16 gibt es für einmalig 5,99 € für die ganze Familie. Keine Werbung, kein Tracking durch Dritte, kein Abo, keine Bezahlkarte; dein Kind gibt keine persönlichen Daten ein. Freigegeben ab 9 Jahren. Ob es zu euch passt, siehst du am besten selbst: Die ersten drei Kapitel sind in der App gratis.
Häufige Fragen
Ab welchem Alter ist eine Finanzbildung-App sinnvoll?
Etwa ab 9 oder 10, wenn Kinder monatliches Taschengeld bekommen und ein erstes Konto haben. Davor lernen sie Geld besser mit Münzen, Sparglas und Supermarkt als mit einem Bildschirm. Für Teenager lohnt sich der Einstieg jederzeit, am besten vor dem ersten eigenen Verdienst.
Brauchen wir eine Kinder-Bezahlkarte mit Abo?
Nicht zwingend. Viele Banken bieten Girokonten für Minderjährige mit Karte und App an, die ohne Monatsgebühr auskommen; frag bei eurer Hausbank nach den Bedingungen. Eine Abo-Karte lohnt sich vor allem, wenn dir die Zusatzfunktionen (Limits, Aufgaben, Sparziele) wichtig sind.
Kann eine Lern-App eine Bezahlkarte ersetzen?
Nein, und umgekehrt auch nicht. Durch einen Lernkurs fließt kein echtes Geld; er erklärt, wie Geld funktioniert. Die Karte ist das Übungsfeld dafür. Am meisten lernt dein Kind, wenn beides zusammenkommt: erst verstehen, dann mit dem eigenen Taschengeld anwenden.
Quellen
- Bling, Preise und Mindestalter (Stand September 2026): bling.de
- Datenschutz-Grundverordnung, Art. 8 (Einwilligung eines Kindes): eur-lex.europa.eu
- Familienportal des Bundes, Taschengeld: familienportal.de
Maybe it’s useful for your family too.
Novara is the money course I built for my three daughters: 16 chapters, a quiz after each, calculators. The first chapters are free. One purchase opens the rest for the whole family. No ads, no subscription.