Éducation financière des ados : guide 2026 pour les parents (et quelles applis choisir)
Carte ado avec abonnement ou cours ? Guide honnête et checklist : sans pub, données en UE, contrôle parental, achat unique, contenu français, Educfi.
 Mark · dad of three, built Novara
·
Published
·
Guide d’achat
Quand j’ai cherché, à l’été 2026, un support pour apprendre l’argent à mes trois filles (13, 15 et 17 ans), j’ai trouvé deux mondes qui ne se parlent pas : d’un côté des cartes bancaires pour ados avec abonnement mensuel, de l’autre des ressources pédagogiques gratuites mais dispersées. Aucune appli ne faisait ce que je voulais, alors j’en ai construit une, Novara. Ce guide n’est pourtant pas une pub : c’est la grille que j’aurais aimé avoir avant de choisir, avec les vrais prix, les vraies questions à poser et une place pour chaque type d’outil, y compris ceux que je n’ai pas faits.
Pourquoi le sujet devient sérieux en 2026
Deux faits changent la donne cette année. D’abord, les parents se sentent responsables : 96 % d’entre eux estiment avoir un rôle majeur à jouer dans l’éducation financière de leurs enfants, selon le Teenage Lab by Pixpay 2026. Ensuite, l’école s’y met enfin : le Passeport Educfi, porté par la Banque de France et l’Éducation nationale, est généralisé à tous les élèves de 4e à partir de la rentrée 2026, avec au programme le budget, l’épargne, les moyens de paiement, le crédit et la fraude en ligne, validés par une attestation de compétences (source : education.gouv.fr). C’est une excellente base. Mais une demi-journée en 4e ne remplace pas dix ans de conversations à la maison, et c’est là qu’un outil peut aider.
Carte ado ou cours ? Ce n’est pas la même chose 💳
La confusion la plus fréquente : croire qu’une carte de paiement pour ado « apprend l’argent ». Elle apprend à payer, ce qui est utile, mais ce n’est pas la même chose que comprendre les intérêts, l’impôt ou un abonnement piégé. Voici les quatre familles d’outils, avec leurs prix vérifiés en septembre 2026 :
| Type d’outil | Exemples | Coût | Ce que l’enfant apprend | Pour qui |
|---|---|---|---|---|
| Carte ado avec abonnement | Pixpay (dès 8 ans), Kard | Pixpay : 3,99 €, 5,99 € ou 9,99 € par mois et par enfant, sans engagement (tarifs) | Payer, suivre ses dépenses, recevoir l’argent de poche | Parents qui veulent virer l’argent de poche à distance et suivre les dépenses |
| Compte jeune bancaire | Livret Jeune (de 12 à 25 ans), compte jeune avec carte à autorisation systématique | Généralement gratuit ou très peu cher | Épargner, retirer, gérer un plafond | Tout le monde, dès 12 ans |
| Cours et applis d’apprentissage | Novara (9+), ressources Educfi, « Mes questions d’argent » (Banque de France) | Gratuit à quelques euros, une seule fois | Comment l’argent fonctionne : budget, intérêts, impôts, crédit, arnaques | Familles qui veulent comprendre avant de dépenser |
| École | Passeport Educfi en 4e | Gratuit | Bases du budget, de l’épargne, de la fraude | Tous les collégiens dès 2026 |
Ma conclusion après un été de tests : une carte est un moyen de paiement, un cours est un apprentissage. Les deux peuvent coexister, mais si tu n’as qu’un budget, commence par le cours et par le compte jeune gratuit de ta banque. La carte à abonnement, c’est 48 à 120 € par an et par enfant, soit davantage que l’argent de poche annuel d’un enfant de 8 ans.
La checklist avant d’installer une appli d’argent pour ton enfant ✅
J’ai passé beaucoup d’applis au crible. Ces huit questions éliminent la plupart d’entre elles en dix minutes :
- Sans pub, sans traçage. Une appli qui vend de l’attention à des annonceurs n’a pas sa place sur le téléphone d’un enfant de 10 ans, encore moins pour apprendre à résister à la consommation. Vérifie la fiche « Confidentialité de l’app » sur l’App Store.
- Données hébergées en Europe et conformité RGPD. Pour un mineur, le consentement parental est requis et les données doivent pouvoir être supprimées sur demande. Cherche une adresse de contact et une politique de confidentialité lisible.
- Les enfants ne saisissent aucune donnée personnelle. Idéalement, c’est le parent qui crée le compte et les profils, avec un prénom et rien d’autre.
- Contrôle parental réel. Un code parent pour les réglages, une vue de la progression de chaque enfant, la possibilité de supprimer un profil.
- Achat unique plutôt qu’abonnement. Un abonnement « par enfant » se transforme vite en 20 à 30 € par mois pour une fratrie. Un achat unique partagé par toute la famille (Partage familial Apple) coûte moins qu’un mois de carte ado.
- Contenu adapté à la France. Le Livret A, le SMIC, le prélèvement à la source, la Sécurité sociale : une traduction d’un cours américain ne parle ni de « 401(k) » à un ado français ni de sa future fiche de paie.
- Un vrai parcours, avec des quiz. Lire ne suffit pas ; un quiz après chaque chapitre montre ce qui est vraiment compris, à l’enfant comme au parent.
- Des outils à manipuler. Un calculateur d’intérêts composés ou d’inflation où l’on bouge des curseurs fait plus qu’un paragraphe d’explication.
Attention aux applis qui « récompensent » l’enfant avec de la monnaie virtuelle à dépenser dans l’appli. Elles enseignent exactement le réflexe qu’on essaie de combattre. Une série (« streak ») pour entretenir l’habitude, oui ; une boutique intégrée, non.
Comment Novara se situe (et pour qui ce n’est pas fait)
Novara est le cours que j’ai construit après notre été à la table de la cuisine : 16 chapitres, de l’argent de poche jusqu’aux ETF, aux impôts et au premier logement, un quiz après chaque chapitre, 5 calculateurs (intérêts composés, inflation, objectif d’épargne, budget…), un tableau de bord parent avec un profil par enfant, un contenu écrit pour la France, aucune pub ni traçage. Le téléchargement est gratuit, les 3 premiers chapitres aussi, et un achat unique de 5,99 € ouvre le reste pour toute la famille, sans abonnement. L’appli est classée 9+ sur l’App Store. Ce que Novara ne fait pas : ce n’est pas une carte de paiement, aucun argent réel n’y circule. Si tu cherches à virer l’argent de poche à distance, il te faut une carte ado ou le compte jeune de ta banque en plus.
Un plan simple sur quatre semaines
Voici comment nous avons procédé, et ce que je conseillerais à un parent qui démarre :
- Semaine 1 : le cadre. Fixe l’argent de poche (nos repères sont dans le guide de l’argent de poche 2026), ouvre un Livret Jeune si l’enfant a 12 ans, et installe le support choisi.
- Semaine 2 : un chapitre par jour, à deux. Trente minutes de lecture, dix de quiz, vingt de discussion. La discussion est la partie qui compte.
- Semaine 3 : le réel. Inventaire des abonnements de la famille, lecture d’une fiche de paie, visite à la banque. Les dix conversations par âge donnent l’ordre à suivre.
- Semaine 4 : l’autonomie. L’enfant continue seul ; le parent regarde le tableau de bord et pose une question par semaine au dîner.
Certains soirs, personne n’avait envie. On le faisait quand même, en vingt minutes. À la fin de l’été, ma fille de 17 ans contestait mes explications sur les impôts avec des arguments. C’est exactement ce que je voulais.
Questions fréquentes
À partir de quel âge une appli d’éducation financière a-t-elle un sens ?
Vers 9 ou 10 ans pour les bases (argent de poche, épargne, envie ou besoin), avec un parent à côté. Les chapitres sur les impôts, le crédit ou le premier logement prennent tout leur sens à partir de 14 ou 15 ans.
Une carte ado est-elle dangereuse ?
Non, elles sont plafonnées et surveillées par les parents. Le seul risque est de croire qu’elle suffit : payer n’est pas comprendre. Et vérifie le coût annuel réel, abonnement compris.
Existe-t-il des ressources publiques gratuites ?
Oui : le portail « Mes questions d’argent » de la Banque de France, le Passeport Educfi au collège, et les ressources de La finance pour tous. Elles sont excellentes pour le parent ; elles manquent parfois d’un parcours structuré et de quiz pour l’enfant, ce qui est précisément le créneau des applis d’apprentissage.
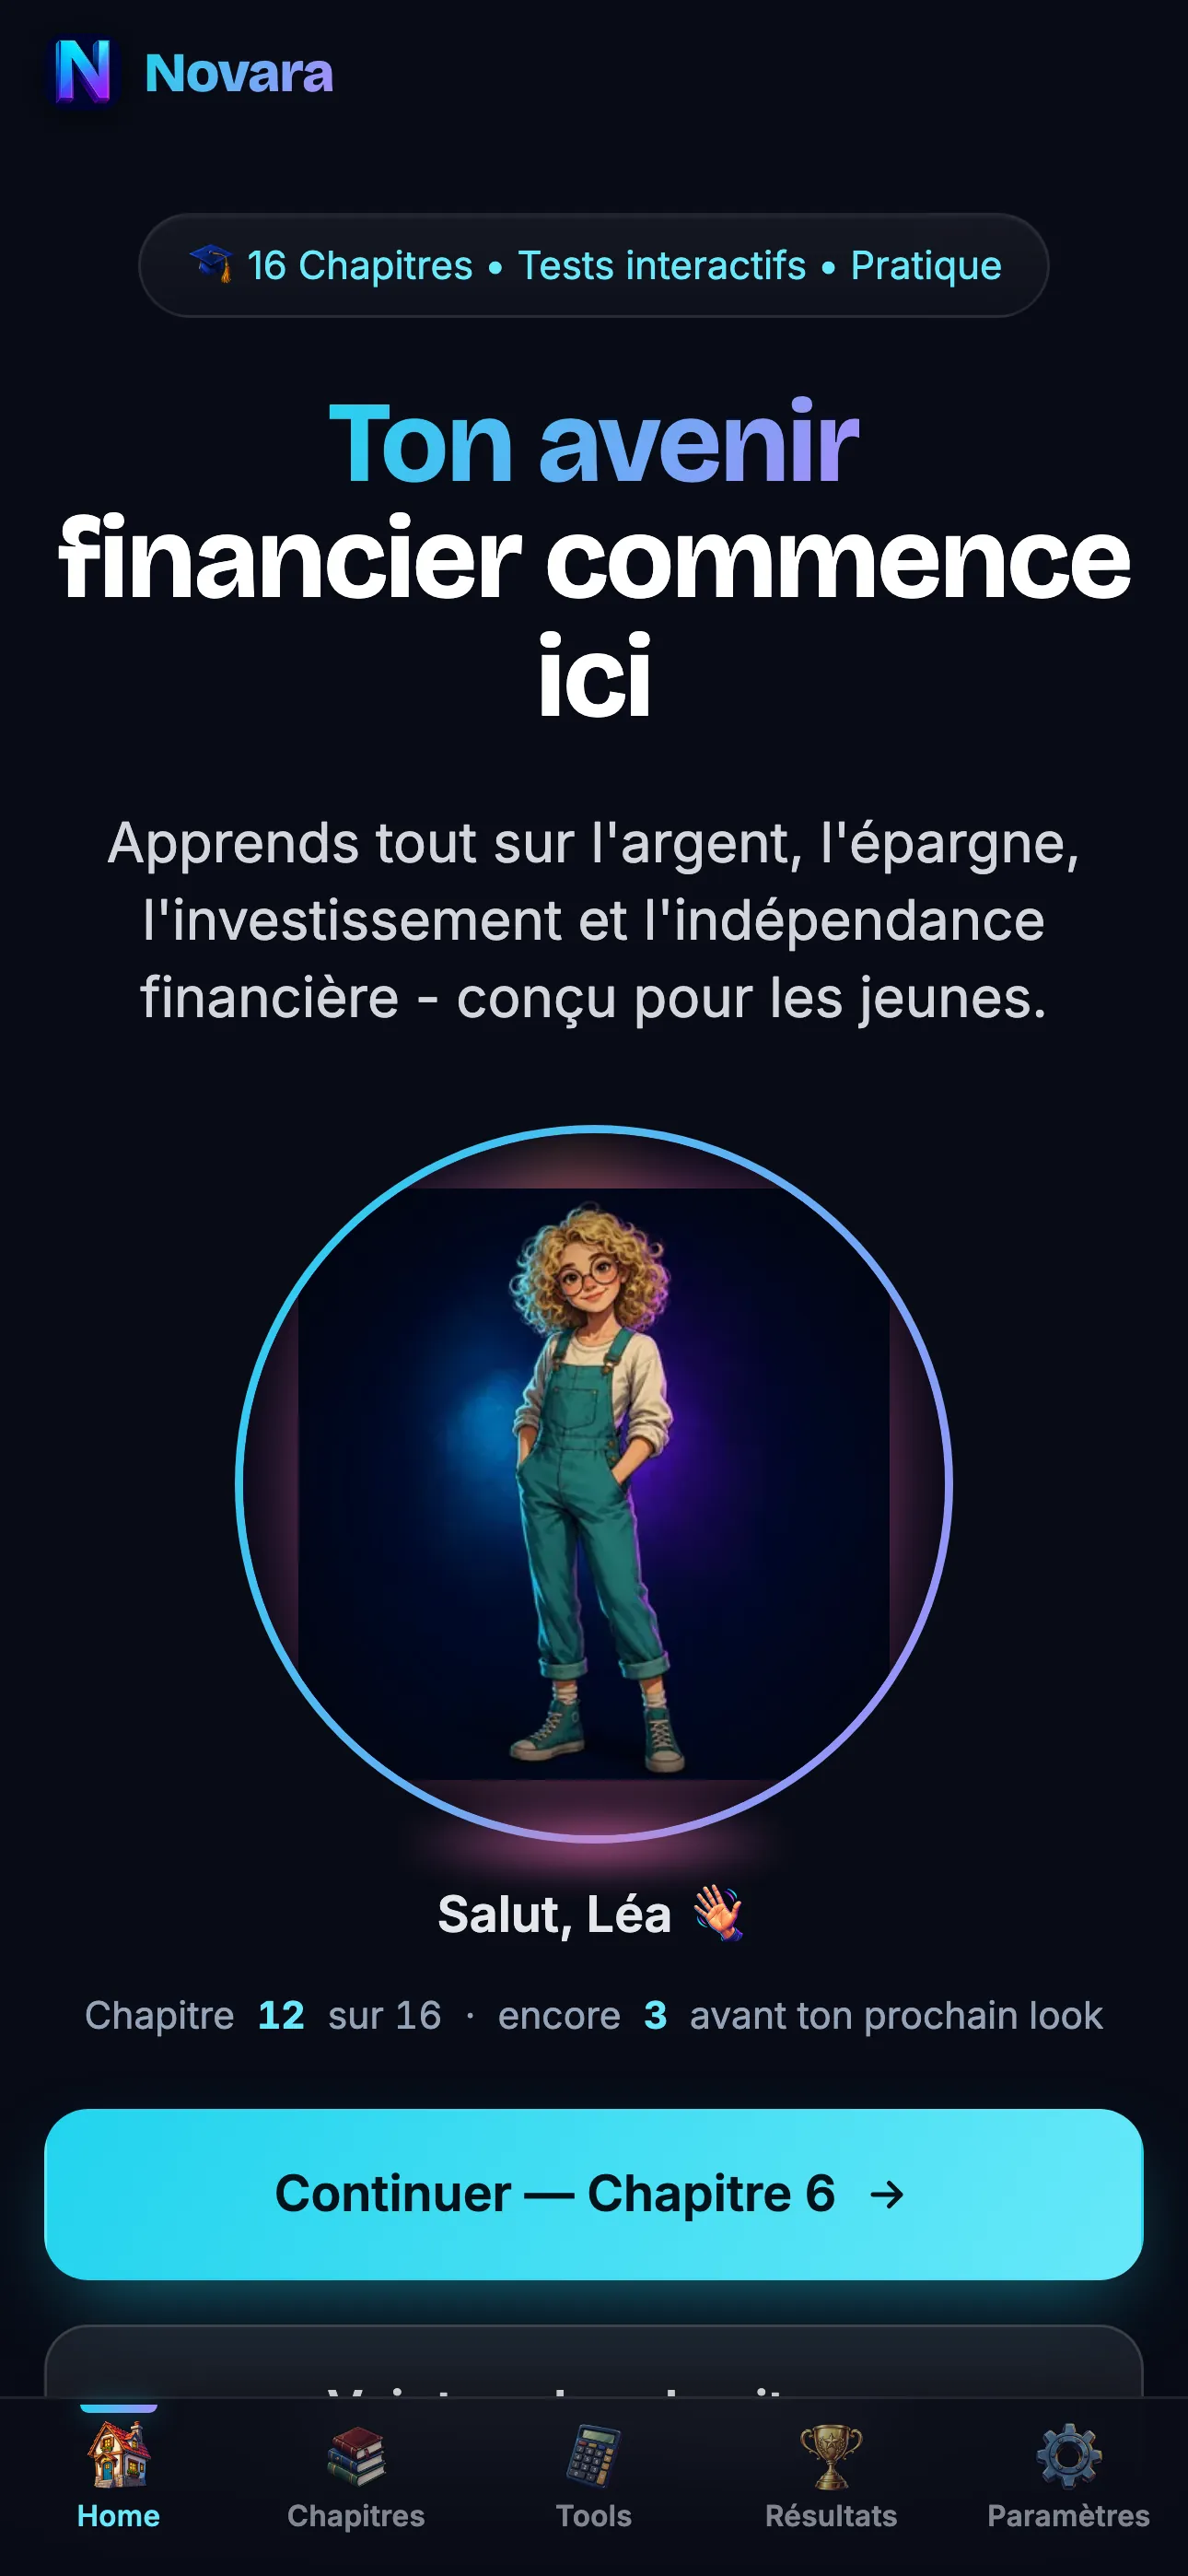
Maybe it’s useful for your family too.
Novara is the money course I built for my three daughters: 16 chapters, a quiz after each, calculators. The first chapters are free. One purchase opens the rest for the whole family. No ads, no subscription.