Expliquer l’argent aux enfants : 10 conversations par âge (6 à 17 ans)
Dix conversations sur l’argent, de la tirelire au premier salaire : Livret Jeune, intérêts composés, abonnements, arnaques en ligne, impôt à la source.
 Mark · dad of three, built Novara
·
Published
·
Éducation financière
On n’explique pas l’argent à un enfant en une fois. On l’explique en dix conversations, étalées sur dix ans, chacune au moment où elle devient concrète : la première tirelire, la première carte, le premier abonnement oublié, la première fiche de paie. C’est ce que j’ai compris à la table de la cuisine avec mes trois filles de 13, 15 et 17 ans pendant l’été 2026, quand une heure par jour consacrée à l’argent a fini par ressembler à une série de discussions plutôt qu’à un cours. Voici les dix conversations, dans l’ordre où elles arrivent, avec les repères français qui vont avec.
| Âge | Conversation | La phrase pour commencer |
|---|---|---|
| 6 à 7 ans | 1. D’où vient l’argent | « Tu sais pourquoi je pars le matin ? » |
| 7 à 8 ans | 2. Choisir, c’est renoncer | « Si tu prends ça, tu ne peux pas prendre ça. » |
| 9 à 10 ans | 3. L’argent de poche et les trois pots | « Voilà ton budget de la semaine. » |
| 10 à 11 ans | 4. Envie ou besoin ? | « Pourquoi cette pub te donne envie ? » |
| 12 ans | 5. Le premier compte et la carte | « On va ouvrir ton Livret Jeune. » |
| 12 à 13 ans | 6. Les intérêts composés | « Regarde ce que font 100 € en 30 ans. » |
| 14 ans | 7. Les pièges des abonnements | « Tu sais ce qu’on paie chaque mois sans y penser ? » |
| 14 à 15 ans | 8. Les arnaques sur les réseaux | « Si quelqu’un te promet 500 € par jour… » |
| 16 ans | 9. Le premier salaire et le prélèvement à la source | « Lisons ta fiche de paie ensemble. » |
| 17 ans | 10. Le crédit et le « paie plus tard » | « Que se passe-t-il si tu ne peux pas rembourser ? » |
6 à 8 ans : les fondations 💶
1. D’où vient l’argent
À six ans, l’argent sort du distributeur ou du téléphone de papa. La première conversation consiste à relier l’argent au travail : « Je travaille, on me paie, avec ça on achète à manger et on paie la maison. » Montre une pièce, un billet, un paiement sans contact, et dis à chaque fois la même chose : c’est le même argent, il a juste changé de forme.
2. Choisir, c’est renoncer
Le concept le plus important de toute l’économie tient dans un rayon de supermarché : « Tu as 2 €. Les bonbons ou le magazine ? Pas les deux. » Laisse-le choisir, et laisse-le regretter. Un regret à 2 € à sept ans évite un regret à 200 € à dix-sept.
9 à 11 ans : gérer une petite somme 🐷
3. L’argent de poche et les trois pots
C’est l’âge du premier argent de poche régulier (nos repères par âge sont dans le guide de l’argent de poche 2026). La conversation porte sur la méthode : trois pots, dépenser, épargner, donner. L’épargne a besoin d’un objectif concret et pas trop lointain, sinon elle n’a aucun sens à neuf ans : un jeu, un vélo, un cadeau pour la grand-mère.
4. Envie ou besoin ?
Entre 10 et 11 ans, les enfants deviennent une cible publicitaire, surtout sur YouTube et dans les jeux. Regarde une pub avec lui et pose deux questions : « Qu’est-ce qu’ils veulent que tu ressentes ? » et « Est-ce que tu en as besoin ou envie ? » Le but n’est pas d’interdire l’envie, c’est de la nommer.
12 à 13 ans : le premier compte et la magie des intérêts 📈
5. Le premier compte et la carte
Douze ans est un âge charnière en France : c’est l’âge d’ouverture du Livret Jeune, réservé aux jeunes de 12 à 25 ans, plafonné à 1 600 €, dont les intérêts sont exonérés d’impôt et de prélèvements sociaux et dont le taux ne peut pas être inférieur à celui du Livret A, soit 1,7 % depuis le 1er août 2026 (source : economie.gouv.fr). Va à la banque avec ton enfant, laisse-le signer là où il a le droit de signer, et explique la différence entre un livret (l’argent dort et rapporte) et un compte courant (l’argent circule). Une carte de retrait ou de paiement à autorisation systématique, plafonnée, peut suivre à 12 ou à 16 ans selon les banques.
6. Les intérêts composés
C’est la conversation qui a le plus marqué mes filles. Prends une calculatrice et fais le calcul ensemble : 100 € placés à 1,7 % par an deviennent environ 118 € en dix ans. Puis change une seule chose : 30 ans au lieu de 10, et 7 % par an (un rendement d’illustration, proche de ce que la Bourse a historiquement rapporté sur de longues périodes, sans aucune garantie pour l’avenir) : environ 761 €. L’enfant voit que le temps compte plus que le montant. C’est la raison d’être du calculateur d’intérêts composés dans Novara, l’appli que j’ai construite après cet été-là : on fait glisser le curseur des années et la courbe se cabre. Les trois premiers chapitres sont gratuits, et le tableau de bord parent montre ce que chaque enfant a compris.
14 à 15 ans : se protéger 🪤
7. Les pièges des abonnements
À 14 ans, un ado accumule les essais gratuits : musique, jeux, stockage, applis de retouche. Fais un inventaire à deux des abonnements de la famille, avec le montant mensuel de chacun, et calcule le total annuel. Explique les trois pièges classiques : l’essai gratuit qui se convertit tout seul, le prix « par mois » qui cache un engagement annuel, et la résiliation volontairement compliquée. En France, les services souscrits en ligne doivent pouvoir être résiliés en ligne : montre-lui où se trouve le bouton, et fais-lui résilier quelque chose une fois, pour de vrai.
8. Les arnaques sur les réseaux
Les arnaques qui visent les ados de 14 à 17 ans ne ressemblent pas à celles qui visent les grands-parents : faux placements en crypto « garantis », vidéos de « traders » de 19 ans, fausses boutiques Instagram, jeux-concours qui demandent la carte des parents, et surtout le recrutement de « mules » à qui l’on demande de prêter leur compte bancaire contre 100 €. Une règle suffit : personne ne donne d’argent facile à un inconnu, et quiconque promet un gain garanti ment. À partir de la rentrée 2026, le Passeport Educfi (budget, épargne, moyens de paiement, crédit, fraude en ligne) est généralisé à tous les élèves de 4e par la Banque de France et l’Éducation nationale (source : education.gouv.fr). Demande à ton enfant ce qu’il y a appris : c’est une porte d’entrée parfaite pour cette conversation.
Ma fille de 15 ans m’a montré une vidéo où un garçon de son âge « gagnait 300 € par jour » avec une appli. On a cherché ensemble qui payait ce garçon. Réponse : l’appli, pour recruter d’autres ados. Elle n’a plus jamais regardé ce genre de vidéo de la même façon.
16 à 17 ans : le monde réel 💼
9. Le premier salaire et le prélèvement à la source
Le premier job d’été est la meilleure leçon d’économie qui existe. Lis la fiche de paie avec ton ado, ligne par ligne : le brut, les cotisations (retraite, maladie, chômage), le net. Explique le prélèvement à la source : l’impôt sur le revenu est retenu directement sur le salaire par l’employeur, selon un taux transmis par l’administration fiscale (ou un taux « neutre » si aucun taux n’a été transmis), puis régularisé l’année suivante avec la déclaration. Pour un étudiant de 25 ans au plus, les salaires sont exonérés jusqu’à trois fois le SMIC mensuel, soit 5 405 € pour les revenus 2025 (source : impots.gouv.fr), mais ils doivent quand même être déclarés. Les règles du job d’été (âge, horaires, SMIC 2026) sont détaillées dans notre guide de l’argent de poche.
10. Le crédit et le « paie plus tard »
À 17 ans, le bouton « payer en 3 fois » ou « acheter maintenant, payer plus tard » est partout. La conversation à avoir : un crédit, c’est de l’argent qu’on n’a pas, prêté par quelqu’un qui veut le récupérer avec des intérêts ; les petites mensualités s’additionnent ; et un retard de paiement peut se transformer en fichage à la Banque de France. Puis retourne la logique : les intérêts composés qui font grossir l’épargne sont exactement ceux qui font grossir une dette.
Dix conversations, un seul message : l’argent est un outil, il obéit à des règles simples, et celui qui les connaît décide au lieu de subir. Si tu cherches des supports pour aller plus loin, notre guide 2026 des applis et ressources d’éducation financière compare ce qui existe pour les ados en France.
Questions fréquentes
Faut-il dire à ses enfants combien on gagne ?
Pas nécessairement le chiffre exact, mais l’ordre de grandeur, et surtout la structure : ce qui part dans le logement, la nourriture, les transports, ce qui reste. Un ado qui connaît le loyer comprend beaucoup mieux pourquoi on ne change pas de téléphone tous les ans.
Mon enfant a 14 ans et je n’ai jamais eu ces conversations. Trop tard ?
Non. Commence par la conversation 7 (les abonnements) ou 8 (les arnaques), qui parlent directement à son quotidien, puis reviens aux fondations à travers son premier compte.
Et si je ne me sens pas à l’aise moi-même avec l’argent ?
C’est le cas de la majorité des parents, moi compris à l’époque. Apprendre ensemble est même plus efficace qu’enseigner : l’enfant voit que les questions sont normales et que les réponses se trouvent.
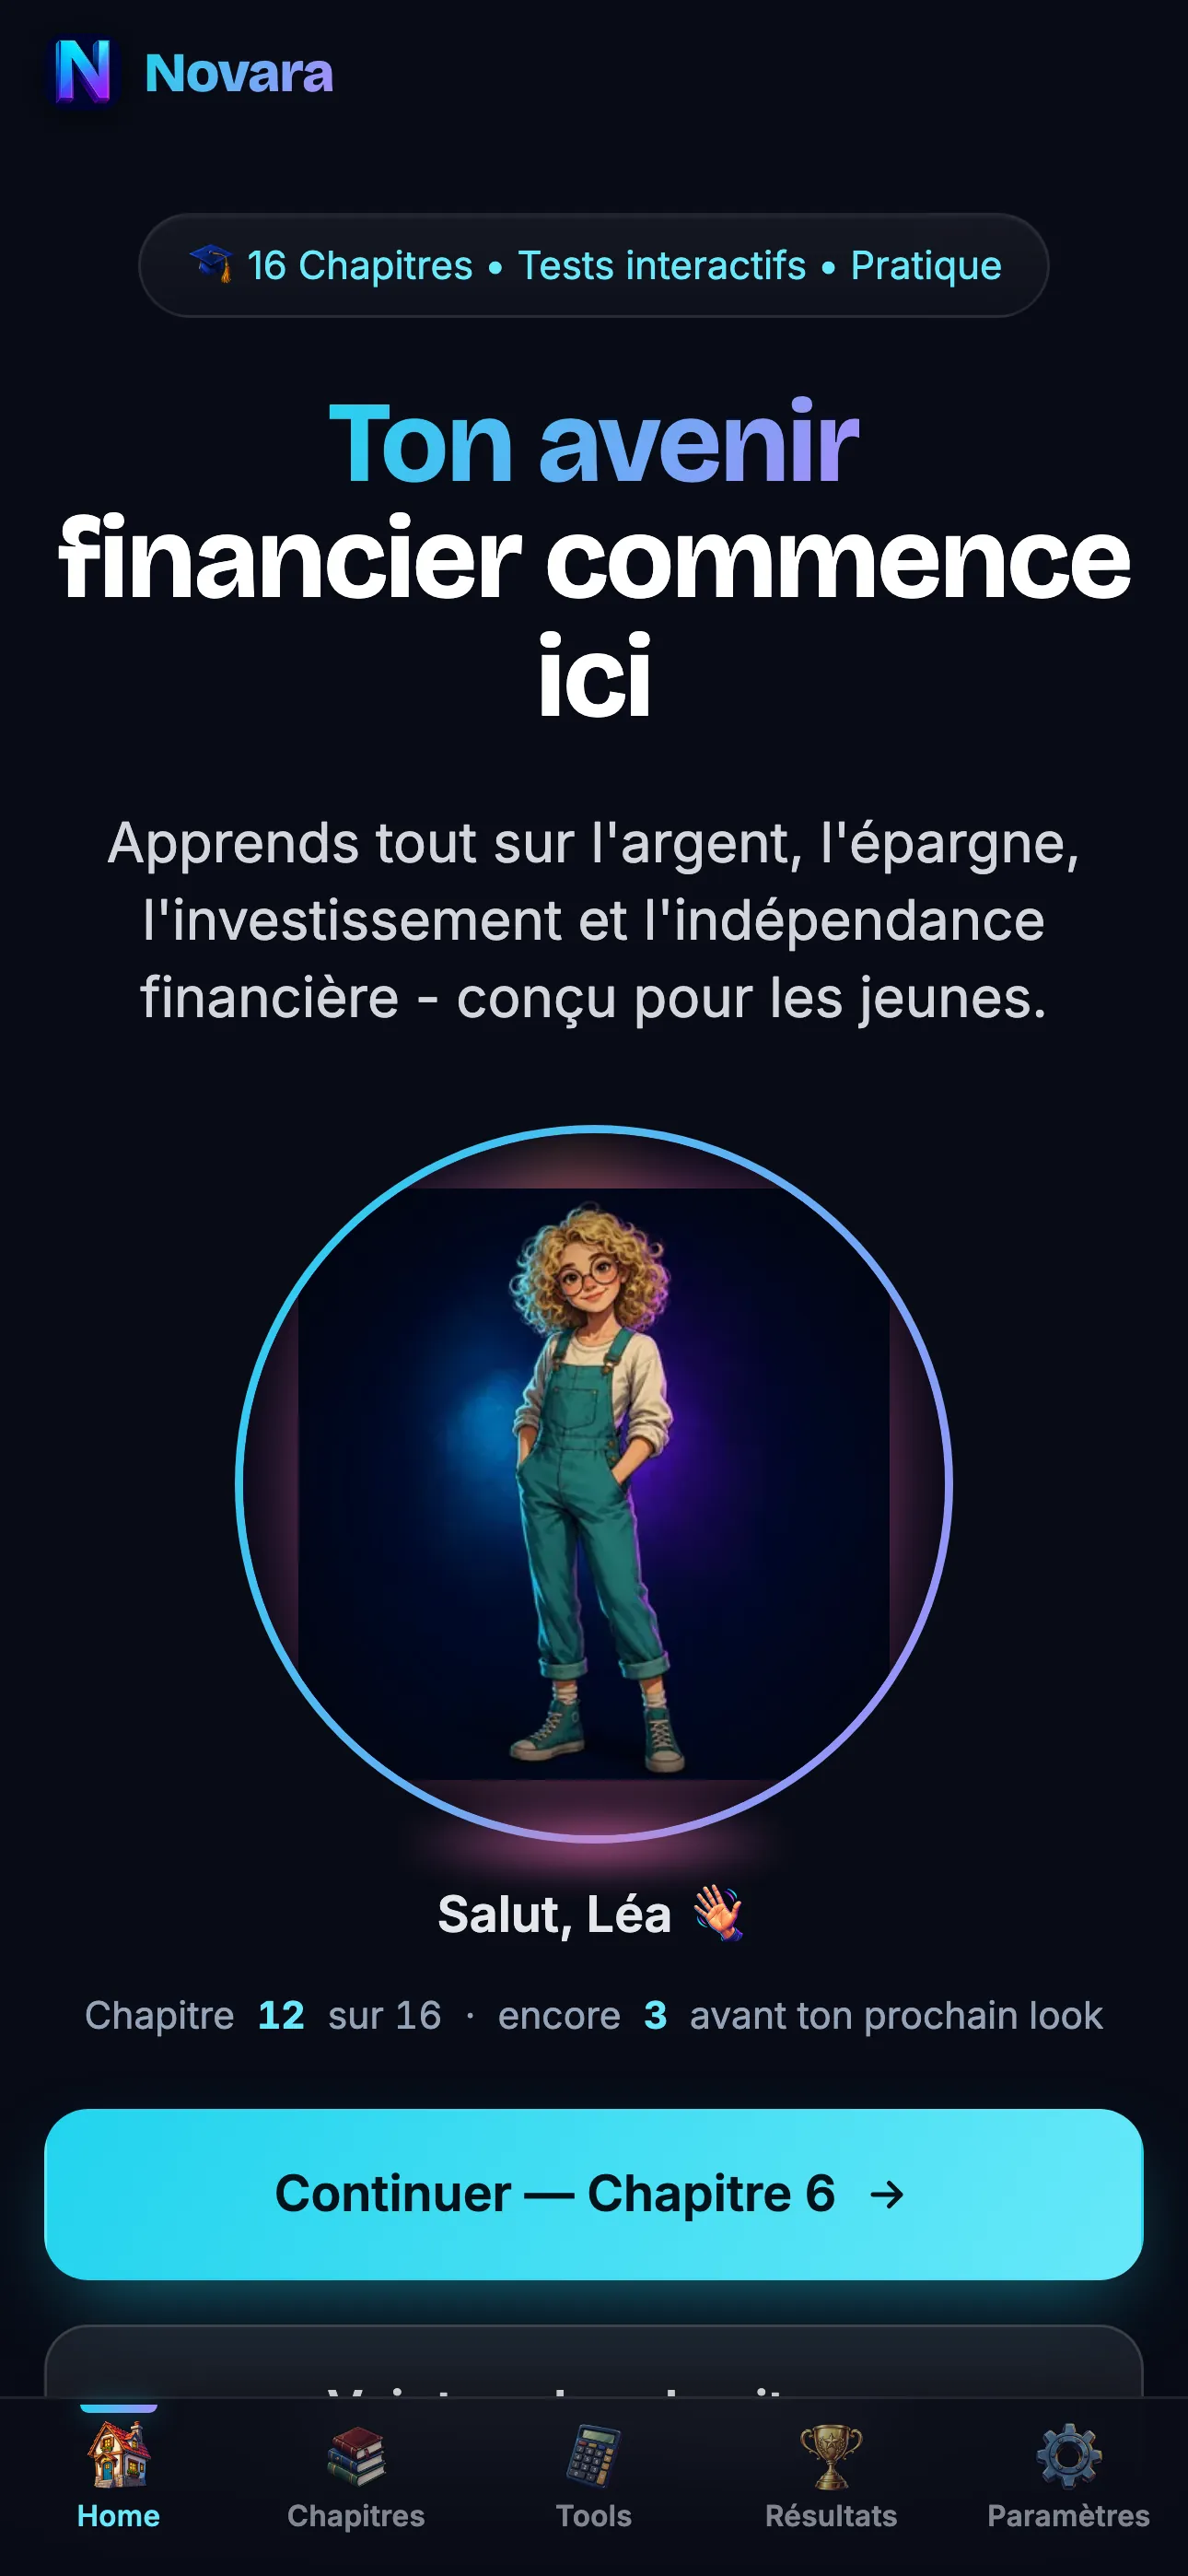
Maybe it’s useful for your family too.
Novara is the money course I built for my three daughters: 16 chapters, a quiz after each, calculators. The first chapters are free. One purchase opens the rest for the whole family. No ads, no subscription.