ความรู้ทางการเงินสำหรับวัยรุ่นไทย: คู่มือผู้ปกครอง 2026 (และเลือกแอปอย่างไร)
แอปธนาคารสำหรับวัยรุ่นหรือคอร์สเรียน? คู่มือผู้ปกครองพร้อมเช็กลิสต์: ไม่มีโฆษณา PDPA การควบคุมของผู้ปกครอง ซื้อครั้งเดียว และเนื้อหาสำหรับประเทศไทย
 Mark · dad of three, built Novara
·
Published
·
คู่มือเลือกแอป
ตอนที่ผมหาเครื่องมือมาสอนลูกสาวสามคน (13, 15 และ 17 ปี) เรื่องเงินในฤดูร้อนปี 2026 ผมเจอสองโลกที่ไม่คุยกัน: ด้านหนึ่งคือแอปธนาคารและกระเป๋าเงินดิจิทัลที่เก่งเรื่อง “ใช้จ่าย” อีกด้านคือแหล่งความรู้ฟรีที่ดีมากแต่กระจัดกระจาย ไม่มีแอปไหนทำสิ่งที่ผมต้องการ ผมเลยสร้าง Novara ขึ้นมาเอง แต่บทความนี้ไม่ใช่โฆษณา มันคือเช็กลิสต์ที่ผมอยากมีก่อนตัดสินใจ พร้อมข้อเท็จจริงที่ตรวจสอบได้ คำถามที่ควรถาม และที่ทางของเครื่องมือแต่ละแบบ รวมถึงแบบที่ผมไม่ได้ทำ
ทำไมปี 2026 เรื่องนี้ถึงจริงจังขึ้น
ผลสำรวจทักษะทางการเงินของไทยปี 2567 โดยธนาคารแห่งประเทศไทยร่วมกับสำนักงานสถิติแห่งชาติ (12,558 ครัวเรือน) ให้ภาพที่ชัดมาก: คะแนนรวมของคนไทยอยู่ที่ 72.6% สูงกว่าค่าเฉลี่ย OECD ที่ 60.4% แยกเป็นความรู้ทางการเงิน 70.3% พฤติกรรมทางการเงิน 71.9% และทัศนคติทางการเงิน 78.2% แต่ในขณะที่ 91.5% ของคนไทยเก็บออม กลับมี 77.3% ที่มีเงินออมฉุกเฉินไม่ถึง 6 เดือน และ 86% ยังไม่ได้วางแผนออมเพื่อเกษียณหรือทำตามแผนไม่ได้ จุดอ่อนด้านความรู้คือการคำนวณดอกเบี้ยและดอกเบี้ยทบต้น และรายงานยังชี้ว่าคนรุ่นใหม่มีทัศนคติที่ให้ความสำคัญกับความสุขในปัจจุบันมากกว่าการวางแผนระยะยาว ธปท. จึงประกาศแผนสื่อสารเข้าถึงคนรุ่นใหม่และ “ผู้ปกครอง” โดยตรง (ที่มา: ธปท. รายงานผลสำรวจทักษะทางการเงินของไทย ปี 2567) แปลเป็นภาษาบ้าน ๆ: คนไทยรู้ว่าต้องออม แต่ยังไม่ค่อยเข้าใจว่าเงินโตได้อย่างไร และวัยรุ่นคือกลุ่มที่ต้องการเรื่องนี้มากที่สุด
แอปธนาคารสำหรับวัยรุ่น หรือ คอร์สเรียน? มันคนละเรื่องกัน 💳
ความเข้าใจผิดที่พบบ่อยที่สุดคือคิดว่าแอปธนาคารหรือกระเป๋าเงินดิจิทัล “สอนเรื่องเงิน” มันสอนให้จ่ายเงินและดูยอด ซึ่งมีประโยชน์ แต่ไม่เหมือนกับการเข้าใจดอกเบี้ย ภาษี หรือค่าสมาชิกที่ซ่อนกับดัก นี่คือเครื่องมือสี่กลุ่ม พร้อมข้อเท็จจริงที่ตรวจสอบเมื่อเดือนกันยายน 2026:
| ประเภท | ตัวอย่าง | ค่าใช้จ่าย | ลูกได้เรียนรู้อะไร | เหมาะกับใคร |
|---|---|---|---|---|
| แอปธนาคาร / กระเป๋าเงินแบบแบ่งช่อง | MAKE by KBank (แบ่งเงินเป็น Cloud Pocket หลายช่องในบัญชีเดียว ใช้ฟรี ดูที่ makebykbank.kbtg.tech) และแอปของธนาคารอื่น ๆ | ส่วนใหญ่ฟรี | จ่าย โอน ดูยอด แยกเงินตามเป้าหมาย | วัยรุ่นที่มีบัญชีแล้ว (เงื่อนไขอายุขึ้นกับธนาคาร) |
| บัญชีออมทรัพย์เยาวชน + พร้อมเพย์ | บัญชีผู้เยาว์ที่เปิดกับผู้ปกครองที่สาขา, โครงการธนาคารโรงเรียนของธนาคารออมสิน | ฟรี | ออม รับค่าขนมแบบโอน เห็นดอกเบี้ยจริง | ทุกครอบครัว ตั้งแต่ประถมปลาย |
| คอร์สและแอปเรียนรู้ | Novara (9+), สื่อความรู้ทางการเงินของ ธปท. และตลาดหลักทรัพย์ฯ | ฟรี ถึงหลักร้อยบาท จ่ายครั้งเดียว | เงินทำงานอย่างไร: งบประมาณ ดอกเบี้ย ภาษี หนี้ กลโกง | ครอบครัวที่อยาก “เข้าใจ” ก่อน “ใช้” |
| โรงเรียน | วิชาหรือกิจกรรมความรู้ทางการเงินตามที่ ธปท. ผลักดันให้มีในสถานศึกษาทุกระดับ | ฟรี | พื้นฐานงบประมาณ การออม ภัยการเงิน | ขึ้นกับโรงเรียน |
ข้อสรุปของผมหลังทดลองมาหนึ่งฤดูร้อน: แอปธนาคารคือเครื่องมือจ่ายเงิน คอร์สคือการเรียนรู้ สองอย่างอยู่ด้วยกันได้ แต่ถ้าต้องเริ่มจากอย่างเดียว ให้เริ่มจากคอร์สและบัญชีเยาวชนฟรีของธนาคารที่คุณใช้อยู่ ส่วนแอปที่มีค่าสมาชิกรายเดือน ให้คูณสิบสองก่อนตัดสินใจเสมอ
เช็กลิสต์ก่อนติดตั้งแอปการเงินให้ลูก ✅
ผมลองแอปมาเยอะ แปดคำถามนี้คัดส่วนใหญ่ออกได้ในสิบนาที:
- ไม่มีโฆษณา ไม่มีการติดตาม แอปที่ขายความสนใจของเด็กให้ผู้ลงโฆษณา ไม่ควรอยู่ในมือถือของเด็กสิบขวบ ยิ่งไม่ควรถ้าตั้งใจจะสอนให้ต้านทานการบริโภค ดูส่วน “ความเป็นส่วนตัวของแอป” ใน App Store ก่อนเสมอ
- เป็นไปตาม PDPA พ.ร.บ.คุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 กำหนดว่าการขอความยินยอมจากเจ้าของข้อมูลที่เป็นผู้เยาว์อายุไม่เกิน 10 ปี ต้องได้รับความยินยอมจากผู้ใช้อำนาจปกครอง ส่วนผู้เยาว์อายุเกิน 10 แต่ไม่ถึง 20 ปี ต้องได้รับความยินยอมจากทั้งผู้ใช้อำนาจปกครองและตัวผู้เยาว์ (ที่มา: สำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล มาตรา 20) แอปที่ดีจะให้พ่อแม่เป็นคนสมัครและมีนโยบายความเป็นส่วนตัวที่อ่านรู้เรื่อง พร้อมช่องทางขอลบข้อมูล
- เด็กไม่ต้องกรอกข้อมูลส่วนตัว ดีที่สุดคือพ่อแม่สร้างบัญชีและโปรไฟล์ของลูกด้วยชื่อเล่นเท่านั้น ไม่มีอีเมล ไม่มีเบอร์โทร ไม่มีวันเกิด
- ผู้ปกครองควบคุมได้จริง รหัสผู้ปกครองสำหรับการตั้งค่า มุมมองความก้าวหน้าของลูกแต่ละคน และการลบโปรไฟล์ได้ทุกเมื่อ
- ซื้อครั้งเดียว ไม่ใช่ค่าสมาชิกรายเดือน ค่าสมาชิก “ต่อลูกหนึ่งคน” กลายเป็นเงินก้อนใหญ่เร็วมากถ้ามีพี่น้องหลายคน การซื้อครั้งเดียวที่แชร์ได้ทั้งครอบครัว (Apple Family Sharing) มักถูกกว่าค่าสมาชิกเดือนเดียว
- เนื้อหาสำหรับประเทศไทย พร้อมเพย์ ประกันสังคม ภาษีเงินได้บุคคลธรรมดา เครดิตบูโร กองทุนรวม: คอร์สที่แปลมาจากของอเมริกาจะพูดถึง 401(k) ที่ไม่มีในไทย แต่ไม่พูดถึงสลิปเงินเดือนใบแรกของลูกคุณ
- มีเส้นทางการเรียนจริง พร้อมแบบทดสอบ อ่านอย่างเดียวไม่พอ แบบทดสอบท้ายบทบอกทั้งลูกและพ่อแม่ว่าเข้าใจอะไรแล้วจริง ๆ
- มีเครื่องมือให้เล่น เครื่องคำนวณดอกเบี้ยทบต้นหรือเงินเฟ้อที่เลื่อนแถบได้ สอนได้มากกว่าคำอธิบายหนึ่งย่อหน้า และตรงกับจุดอ่อนที่ ธปท. ระบุพอดี
ระวังแอปที่ “ให้รางวัล” เด็กเป็นเหรียญเสมือนเพื่อไปซื้อของในแอป มันสอนสิ่งที่เราพยายามต่อสู้อยู่พอดี สตรีคเพื่อรักษานิสัยการเรียนทุกวัน ใช่ ร้านค้าในแอป ไม่
Novara อยู่ตรงไหน (และไม่เหมาะกับอะไร)
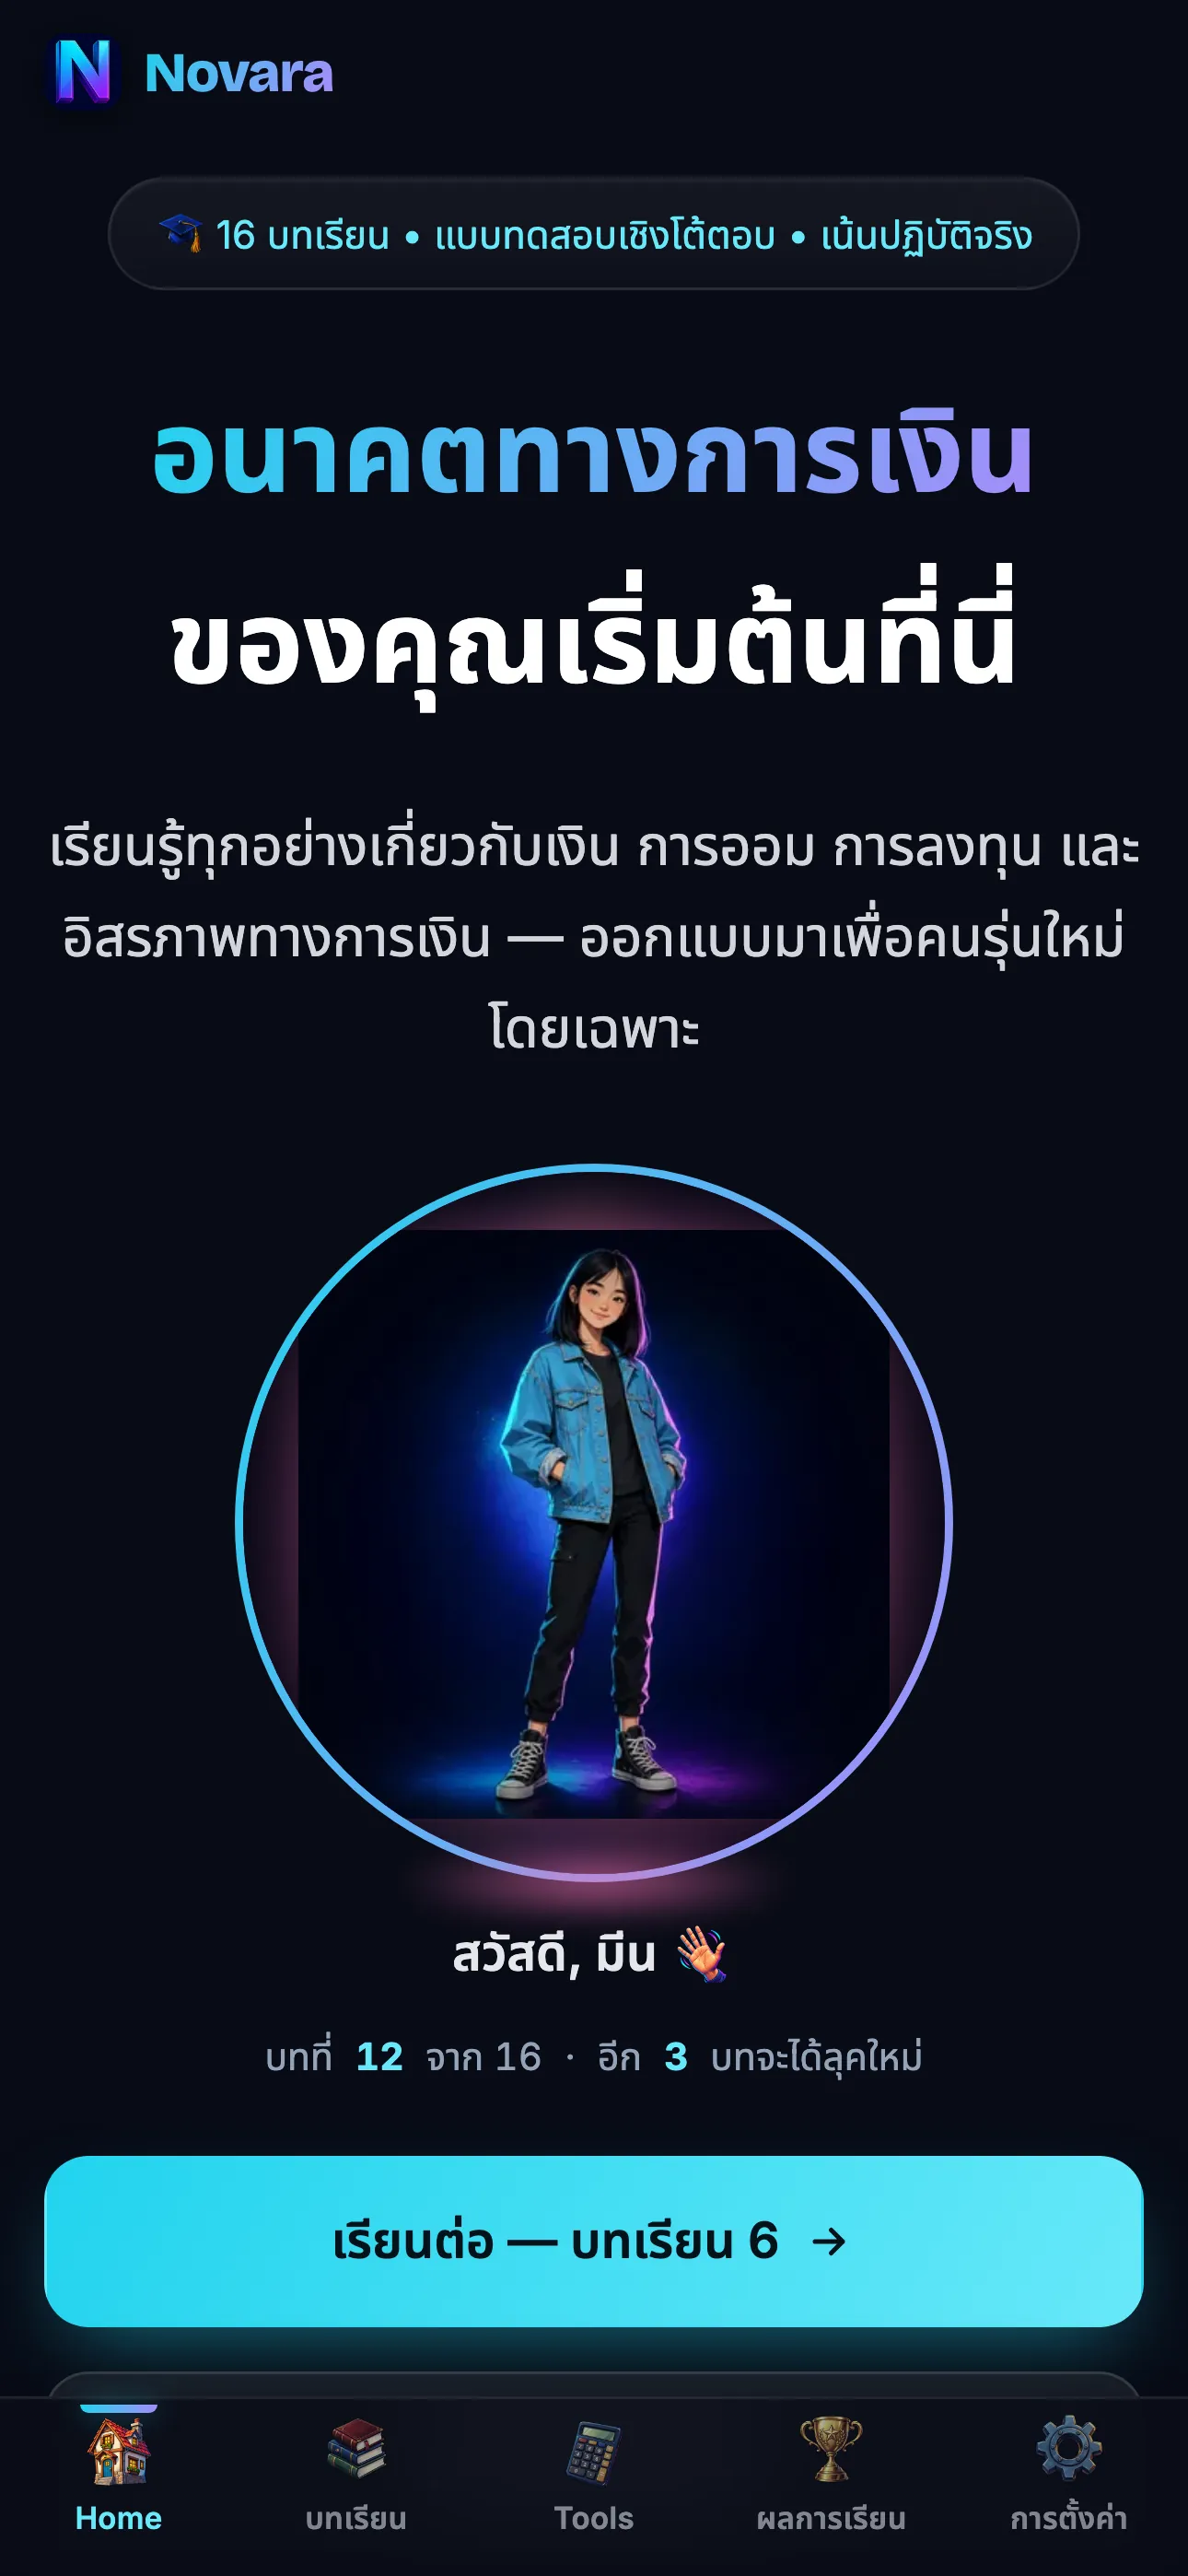
Novara คือคอร์สที่ผมสร้างขึ้นหลังฤดูร้อนที่โต๊ะอาหารของเรา: 16 บท ตั้งแต่เงินค่าขนมไปจนถึง ETF ภาษี และบ้านหลังแรก มีแบบทดสอบท้ายทุกบท เครื่องคำนวณ 5 ตัว (ดอกเบี้ยทบต้น เงินเฟ้อ เป้าหมายการออม งบประมาณ และอื่น ๆ) แดชบอร์ดผู้ปกครองที่มีโปรไฟล์แยกของลูกแต่ละคน เนื้อหาเขียนสำหรับประเทศไทย ไม่มีโฆษณาและไม่มีการติดตาม โหลดฟรี 3 บทแรกฟรี และซื้อครั้งเดียว 199 บาท เพื่อเปิดบทที่เหลือให้ทั้งครอบครัว ไม่มีค่าสมาชิกรายเดือน จัดเรตอายุ 9+ บน App Store สิ่งที่ Novara ไม่ทำ: มันไม่ใช่กระเป๋าเงินหรือบัตร ไม่มีเงินจริงไหลผ่านแอป ถ้าคุณอยากโอนค่าขนมให้ลูกทางไกล คุณต้องมีบัญชีเยาวชนกับพร้อมเพย์เพิ่มอีกหนึ่งอย่าง
แผนง่าย ๆ สี่สัปดาห์
- สัปดาห์ที่ 1: กรอบ กำหนดค่าขนม (ตารางแนวทางอยู่ในบทความเงินค่าขนม 2569) เปิดบัญชีเยาวชนถ้ายังไม่มี และติดตั้งเครื่องมือที่เลือก
- สัปดาห์ที่ 2: วันละหนึ่งบท ทำด้วยกัน อ่านสามสิบนาที ทำแบบทดสอบสิบนาที คุยกันยี่สิบนาที ส่วนที่คุยกันคือส่วนที่สำคัญที่สุด
- สัปดาห์ที่ 3: ของจริง ทำรายการค่าสมาชิกของทั้งบ้าน อ่านสลิปเงินเดือนด้วยกัน ไปธนาคารด้วยกัน 10 บทสนทนาตามวัย บอกลำดับไว้แล้ว
- สัปดาห์ที่ 4: ปล่อยมือ ลูกเรียนต่อเอง พ่อแม่ดูแดชบอร์ดและถามหนึ่งคำถามบนโต๊ะอาหารทุกสัปดาห์
บางเย็นไม่มีใครอยากทำ เราก็ทำอยู่ดี ยี่สิบนาทีก็ยังดี พอจบฤดูร้อน ลูกสาววัย 17 เถียงผมเรื่องภาษีด้วยเหตุผลของเธอเอง นั่นแหละคือสิ่งที่ผมต้องการ
คำถามที่พบบ่อย
แอปเรียนรู้เรื่องเงินเหมาะกับอายุเท่าไหร่?
ราว 9 ถึง 10 ปีสำหรับพื้นฐาน (ค่าขนม การออม อยากได้หรือจำเป็น) โดยมีพ่อแม่นั่งข้าง ๆ ส่วนบทเรื่องภาษี หนี้ หรือบ้านหลังแรกจะมีความหมายจริงตั้งแต่ 14 หรือ 15 ปีขึ้นไป
ให้ลูกใช้แอปธนาคารเองอันตรายไหม?
ไม่อันตรายถ้าตั้งวงเงินต่อวันต่ำ เปิดการแจ้งเตือนทุกรายการ และสอนเรื่องมิจฉาชีพก่อน ความเสี่ยงเดียวคือคิดว่าแอปธนาคารเพียงพอแล้ว การจ่ายเงินเป็นไม่ใช่การเข้าใจเงิน
มีแหล่งความรู้ฟรีจากหน่วยงานรัฐไหม?
มี ทั้งสื่อความรู้ทางการเงินของธนาคารแห่งประเทศไทย ตลาดหลักทรัพย์แห่งประเทศไทย และ ก.ล.ต. ซึ่งดีมากสำหรับพ่อแม่ แต่บางครั้งขาดเส้นทางการเรียนที่เป็นขั้นตอนและแบบทดสอบสำหรับเด็ก ซึ่งเป็นช่องว่างที่แอปเรียนรู้เข้ามาเติมพอดี
Maybe it’s useful for your family too.
Novara is the money course I built for my three daughters: 16 chapters, a quiz after each, calculators. The first chapters are free. One purchase opens the rest for the whole family. No ads, no subscription.